
我国智能制造装备行业进入快速发展期 市场规模呈增长态势 国产替代进程有望加快
我国智能制造装备行业进入快速发展期 市场规模呈增长态势 国产替代进程有望加快
2024-11-15 09:45
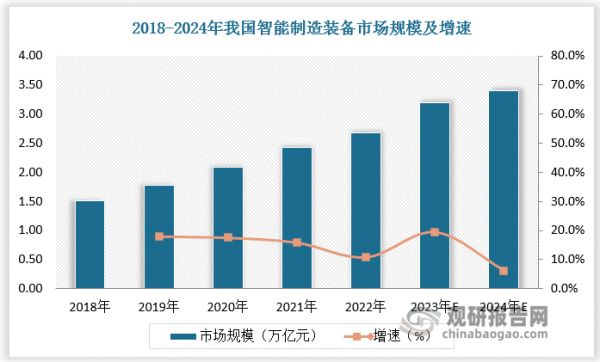
智能制造装备是高端制造业的关键,随着企业对于智能制造装备的需求增多,我国智能制造装备进入快速发展阶段。2018-2024年,我国智能制造装备市场规模由1.51万亿元增长至3.4万亿元。具体来看,目前我国数控机床、智能传感器、智能物流装备、工业机器人等在智能制造装备产业中的市场份额占比较高,为智能制造装备主要细分领域。智能制造装备中游环节毛利率超过了整个产业链的平均水平,吸引企业进入赛道竞争。但由于多数国产企业起步较晚,竞争力不足,导致数控机床等部分领域国产化率仍然较低,市场主要由外资企业占据。未来,随着我国不断出台相关政策为智能制造装备保驾护航,智能制造装备将迎来良好发展机遇,国产替代进程有望加快。
一、我国智能制造装备进入快速发展阶段,市场规模呈现增长态势
根据观研报告网发布的《中国智能制造装备行业发展趋势分析与未来投资研究报告(2024-2031年)》显示,智能制造装备是高端制造业的关键,通过整合智能传感、控制、AI等技术,具备了信息感知、分析规划等智能化功能,能显著提升加工质量、效率和降低成本。该装备是先进制造、信息、智能技术的深度融合。其原理主要包括物联网集成、大数据分析与人工智能、自动化控制与智能决策以及数字李生技术。通过将设备、系统和人连接起来,实现数据的实时采集、分析和智能决策,从而提高生产效率、质量和灵活性。
随着企业对于智能制造装备的需求增多,智能制造装备进入快速发展阶段。2018-2022年我国智能制造装备市场规模由1.51万亿元增长至2.68万亿元,年复合增长率为15.4%。2023-2024年我国智能制造装备市场规模延续增长态势,市场规模分别为3.2万亿元、3.4万亿元,增速分别为19.4%、6.3%。
数据来源:观研天下数据中心整理
二、智能制造装备市场中数控机床、智能传感器占比较高
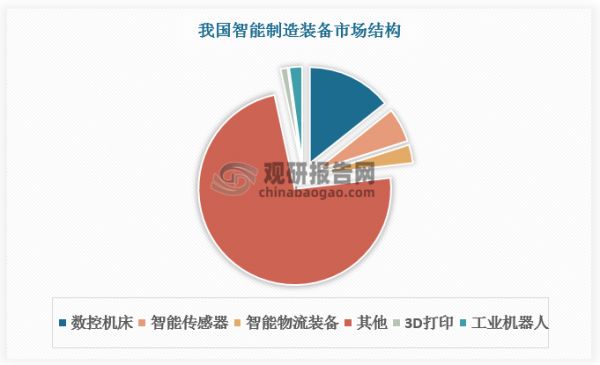
通用智能制造装备包括数控机床、工业机器人、增材制造装备、智能检测装备、工业控制装备、智能物流装备等。具体来看,目前我国数控机床、智能传感器、智能物流装备、工业机器人等在智能制造装备产业中的市场份额占比较高。
通用智能制造装备分类
分类简介数控机床数控机床是数字控制机床的简称,是一种装有程序控制系统的自动化机床。该控制系统能够逻辑地处理具有控制编码或其他符号指令规定的程序,并将其译码,用代码化的数字表示,通过信息载体输入数控装置。工业机器人工业机器人是广泛用于工业领域的多关节机械手或多自由度的机器装置,具有一定的自动性,可依靠自身的动力能源和控制能力实现各种工业加工制造功能。工业机器人被广泛应用于电子、物流、化工等各个工业领域之中。增材制造装备3D打印(3DP)即快速成型技术的一种,又称增材制造。增材制造装备就是能够打印出三维物体的打印机。增材制造装备是以数字模型作为它的基础,使用特殊的蜡材、塑料或者是粉末状的金属粉末等材料进行复合,通过增材制造装备打印出一层层的粘合材料,最终就能制造出一个三维的物体。智能检测装备智能检测设备是一种具有智能化、自动化、远程监控和数据分析功能的设备,可以通过各种传感器对物理量进行实时检测,以便更好地了解现场环境。 它可以用来检测温度、湿度、气体浓度、压力、光照强度等,还可以用来检测静电、磁场、振动等不同的物理量。工业控制装备主要是指使用计算机技术,微电子技术,电气手段,使工厂的生产和制造过程更加自动化、效率化、精确化,并具有可控性及可视性。智能物流装备智能化物流装备是指搭载着各种先进技术和智能化设备的物流装备,包括无人驾驶物流车、智能化仓储设备和物流机器人等。资料来源:观研天下整理
数据来源:观研天下数据中心整理
三、政策支持下,智能制造装备国产化替代进程有望加快
在智能制造装备的价值链中,中游智能制造装备制造环节的毛利率普遍高于上游和下游,且大多数中游环节的毛利率超过了整个产业链的平均水平。特别是机器人、自动化生产线和飞行控制器等领域,毛利率表现尤为突出,吸引企业相继进入赛道竞争。
智能制造装备产业链毛利率
产业链
毛利率
上游
整体
10%-35%
细分
基础材料
10%-20%
高性能复合材料
15%-25%
传感器
20%-30%
驱动器
20%-30%
通信模块
15%-25%
轻质高强度材料
15%-25%
半导体材料
20%-30%
控制器
25%-35%
高效电池
20%-30%
控制系统
25%-35%
中游
整体
20%-50%
细分
工业机器人
30%-40%
特种机器人
35%-45%
无人机
30%-50%
3D打印设备
25%-35%
自动化生产线
30%-40%
智能传感器
25%-35%
飞行控制系统
30%-40%
智能成套设备
25%-35%
通信与数据链设备
20%-30%
其他装备
20%-30%
下游
整体
10%-35%
细分
电子信息
20%-30%
新能源、生物医药
25%-35%
轨道交通
15%-25%
农业、物流
10%-20%
环境检测
20%-30%
数据来源:观研天下数据中心整理
我国智能制造装备市场参与者众多,但由于整体起步较晚,竞争力不足,导致部分细分领域国产化率仍然较低,市场主要由外资企业占据。
从智能检测装备看,智能检测装备呈现梯队化竞争格局。美国DWFritz、KLA-Tencor和德国Hennecke等国外知名品牌行业经验丰富,研发投入较高,处于第一梯队;第二三梯队多为国内企业,处于发展期,研发投入较高,可挖掘空间大。
从数控机床看,数控系统是数控机床的核心,往往与数控机床设备所绑定,目前,国内70%左右的数控机床的数控系统使用进口产品,华中数控、广州数控等企业则凭借中低端车床数控系统跻身国内市场前列。
随着政策加大支持力度,智能制造装备国产化替代进程有望加快。智能制造装备是制造业发展的重要基础产业,其安全和自主可控关乎着我国制造业的安全和发展。我国制造业的高端化转型以及国家安全自主需求必将推动我国智能制造装备产业的的国产化替代进程的加快。近年来我国相继出台相关政策为国产智能制造装备保驾护航,国产智能制造装备将迎来良好发展机遇。
我国智能制造装备行业相关政策
时间政策主要内容2023.01《“机器人+”应用行动实施方案》目标到2025年,制造业机器人密度较2020年实现翻番,服务机器人、特种机器人行业应用深度和广度显著提升2022.11《关于巩固回升向好趋势加力振作工业经济的通知》加快重大项目建设;引导企业开展新一轮技术改造和设备更新投资提高大飞机、航空发动机及燃气轮机、船舶与海洋工程装备、高端数控机床等重大技术装备自主设计和系统集成能力。2022.08《关于首批增材制造典型应用场景名单公示》根据“十四五规划”贯彻落实,评选出了首批可复制可借鉴的增材制造典型应用场景2022.06《工业能效提升行动计划》推进重点行业节能提效改造升级。加快一体化压铸成形、无模铸造、超高强钢热成形、精密冷锻、异质材料焊接、轻质高强合金轻量化、激光热处理等先进成形工艺技术中商产业研究院产业化应用。2022.05《关于开展“携手行动”促进大中小企业融通创新(2022年-2025年)的通知》以数字化为驱动,打通大中小企业数据链;开展智能制造试点示范行动,遴选一批智能制造示范工厂和典型场景,促进提升产业链整体智能化水平。深入实施中小企业数字化赋能专项行动,开展智能制造进园区活动。2021.12《“十四五”智能制造发展规划》强调"十四五”期间,我国将大力发展智能装备,包括智能焊接机器人、超快激光等先进激光加工装备、激光跟踪测量等智能检测装备和仪器等。《规划》指出到2035年,规模以上制造业企业全面普及数字化网络化,重点行业骨干企业基本实现智能化。2021.12《建材行业智能制造标准体系建设指南(2021版)》到2025年,建立较为完善的建材行业智能制造标准体系,制定不少于40项相关标准:智能化水平较高的细分领域智能制造标准较完善:其他细分领域智能工厂标准全面覆盖,重点智能服务、智能赋能技术、集成互联标准有所覆盖:实现智能制造标准在行业广泛应用。2021.03《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》发展壮大战略性新兴产业。聚焦新一代信息技术、高端装备、新能源汽车等战略性新兴产业,加快关键核心技术创新应用,增强要素保障能力,培育壮大产业发展新动能;推动制造业优化升级。深入实施智能制造和绿色制造工程,发展服务型制造新模式,推动制造业高端化智能化绿色化。推动生产性服务业融合化发展。支持智能制造系统解决方案、流程再造等新型专业化服务机构发展。2020.12《工业互联网创新发展行动计划(2021-2023年)到2023年,工业互联网新型基础设施建设量质并进,新模式、新业态大范围推广,产业综合实力显著提升。智能化制造、网络化协同、个性化定制、服务化延伸、数字化管理等新模式新业态广泛普及,制造业数字化、网络化智能化发展基础更加坚实。2020.09《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》加快高端装备制造产业补短板。重点支持工业机器人、建筑、医疗等特种机器人、高端仪器仪表等高端装备生产,实施智能制造、智能建造试点示范。研发推广城市市政基础设施运维、农业生产专用传感器、智能装备、自动化系统和管理平台,建设一批创新中心和示范基地、试点县。鼓励龙头企业建设“互联网+”协同制造示范工厂,建立高标准工业互联网平台2020.07《关于进一步促进服务型制造发展的指导意见》综合利用5G、物联网、大数据、云计算、人工智能、虚拟现实、工业互联网等新一代信息技术,建立数字化设计与虚拟仿真系统,发展个性化设计、用户参与设计、交互设计,推动零件标准化、配件精细化、部件模块化和产,品个性化重组,推进生产制造系统的智能化、柔性化改造,增强定制设计和柔性制造能力,发展大批量个性化定制服务。引导制造业企业稳步提升数字化、网络化技术水平,加强新一代信息技术应用,面向企业低时延、高可靠、广覆盖的网络需求,加快利用5C等新型网络技术开展工业互联网内网改造,推动5C在智能服务等方面的应用。2020.05《关于工业大数据发展的指导意见》推动工业数据全面采集。支持工业企业实施设备数字化改造,升级各类信息系统,推动研发、生产、经营、运维等全流程的数据采集。打造工业数据产品和服务体系。推动工业大数据采集、存储、加工、分析和服务等环节相关产品开发,构建大数据基础性、通用性产品体系。2020.01《加强“从0到1”基础研究工作方案》要强化国家科技计划原创导向。国家科技计划突出支持关键核心技术中的重大科学问题。面向国家重大需求,对关键核心技术中的重大科学问题给予长期支持。重点支持人工智能、网络协同制造、3D打印和激光制造等一系列重大领域,推动关键核心技术突破。资料来源:观研天下整理(zlj)
更多好文每日分享,欢迎关注公众号 
【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
相关知识
干货!一文看懂宠物药品行业发展现状:国产替代进程加快
全球宠物食品市场发展趋势及我国行业分析:高速扩容,国产龙头企业崛起
2022年中国宠物药品行业竞争格局及发展趋势分析,国产替代进程加快「图」
2023年宠物食品国产替代逻辑 多因素拉动宠物行业需求端增长
我国宠物保健品市场规模呈增长态势 但仍存在制约发展因素
宠物行业:宠物食品乘风起,国产替代正当时 乘“它经济”之风,宠物行业穿越周期而上 量价齐升带动行业规模扩张,主粮为商家必争之地 我国宠物行业正处于蓬勃发展期,量价...
爱宠生物集团高端宠物疫苗国产替代新突破,即将迎来爆发式增长
宠物行业研究:新零售助力快速发展,国产宠物食品弯道超车
宠物食品行业:已成为宠物产业链中最大市场 国内市场国产替代脚步加快
宠物行业专题报告:宠物食品乘风起,国产替代正当时
原文链接: 我国智能制造装备行业进入快速发展期 市场规模呈增长态势 国产替代进程有望加快 https://www.mcbbbk.com/newsview714615.html
| 上一篇: 我国可持续性航空燃料(SAF)行... | 下一篇: 宠物医院服务行业发展前景与机遇展... |


